
المصارف لا تعتمد على حجم أصولها أو مبانيها فقط، بل تعتمد بالدرجة الأولى على ثقة المودعين والمتعاملين بأن أموالهم في مكان آمن. وعندما تهتز هذه الثقة في مصرف ما، لا تقف النتائج عند خسائر المصرف نفسه أو المودعين معه، بل يمتدّ الأثر ليربك السوق المالية كاملة، ويغير طريقة تعامل الناس والمؤسسات مع بقية المصارف.
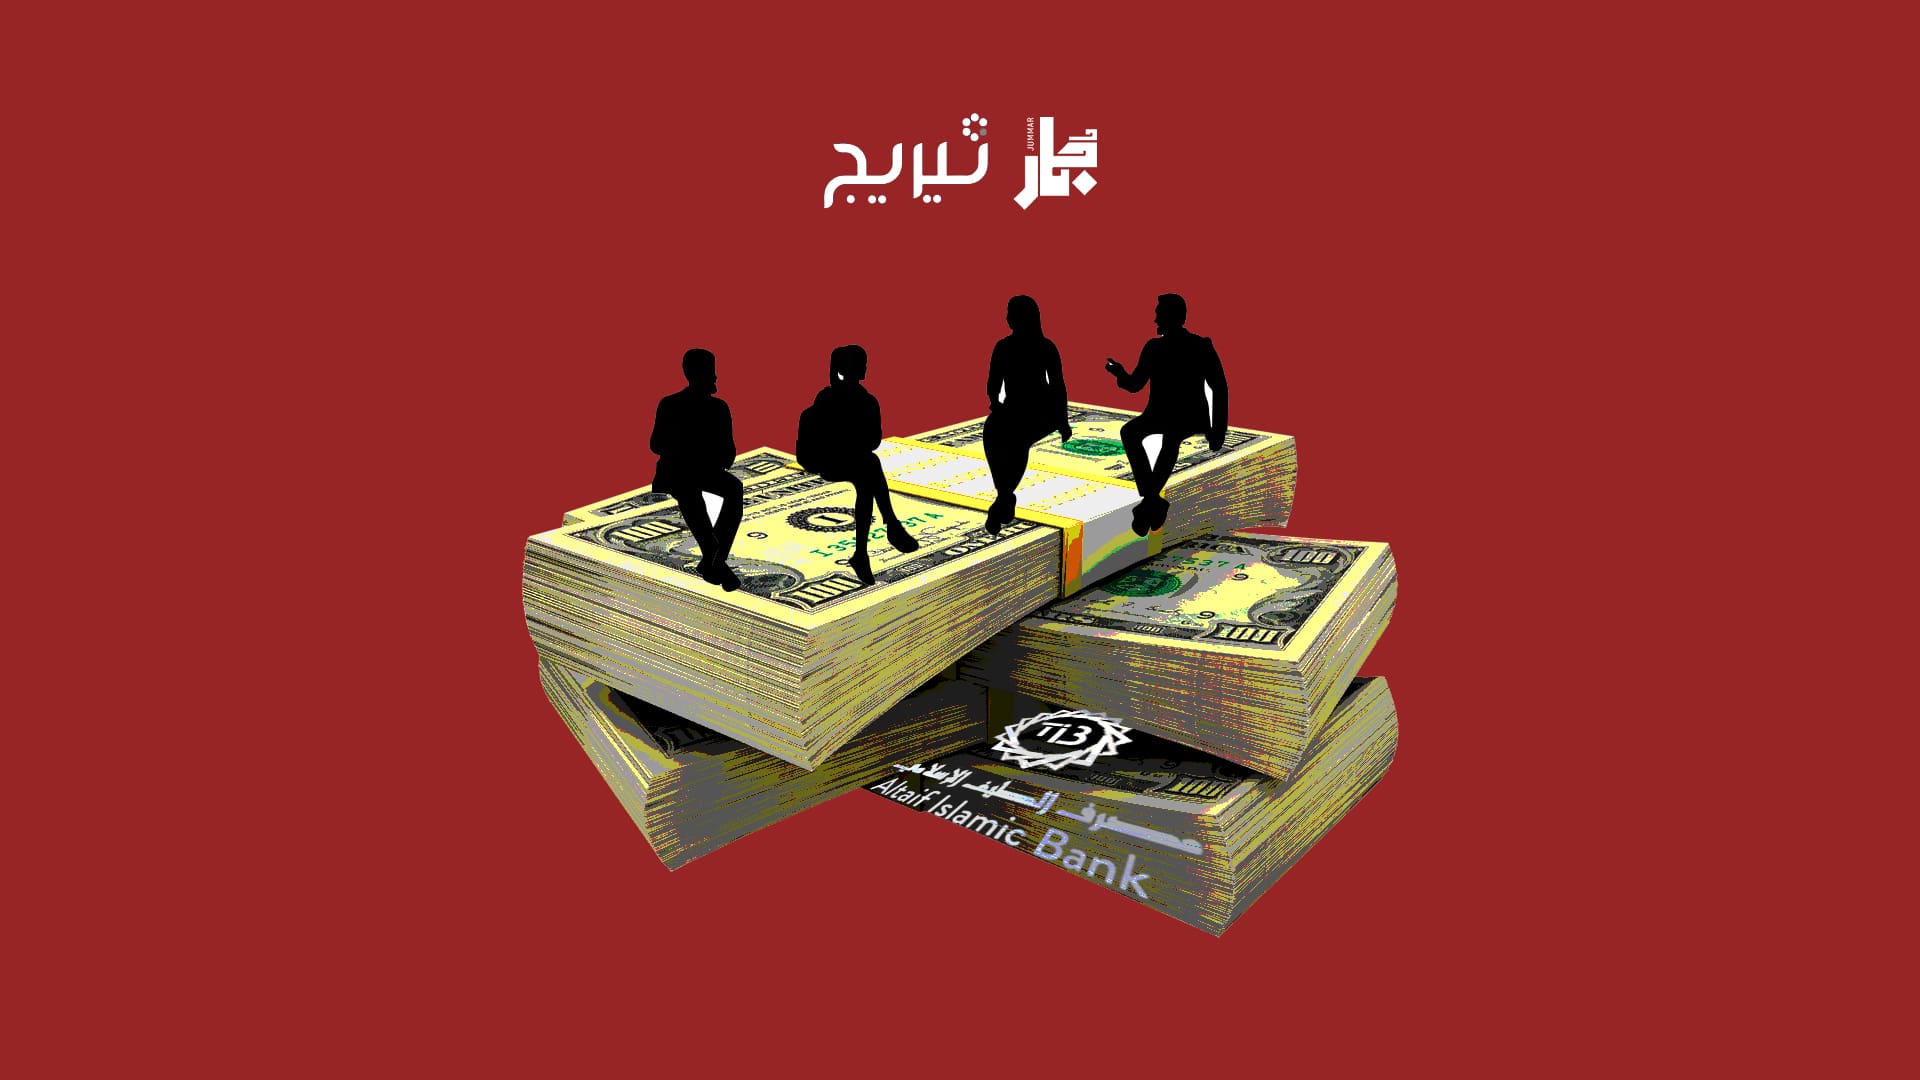
والأزمة التي مرّ بها مصرف الطيف ليست مجرد تعثّر في الحسابات أو نقص مؤقت في السيولة، بل هي صدمة حقيقية مسّت الجانب الأكثر أهمية في العمل المصرفي، وهي ثقة الناس.
خلفية الأزمة ومسارها
لم تكن لحظة فرض الوصاية على مصرف الطيف وليدة قرار مفاجئ أو أزمة سيولة طارئة استجدت بين ليلة وضحاها، بل جاءت تتويجاً لمسار معقّد من الضغوط المالية والرقابية، بدأت معالمها تتشكل منذ قرار البنك المركزي العراقي -بالتنسيق مع متطلبات الخزانة الأمريكية- بمنع المصرف نفسه من التعامل بالدولار الأمريكي. لقد أدى إدراج المصرف ضمن قائمة المؤسسات المحرومة من دخول نافذة بيع وشراء العملة الأجنبية إلى شلّ إحدى أهم ركائز نشاطه التشغيلي وإيراداته.
القرار كان أبعد من تقييد التعاملات بالعملة الأجنبية، إذ أرسل إشارة تحذيرية صريحة للأسواق وللمتعاملين المحليين والدوليين بشأن مستويات الامتثال والحوكمة داخل المصرف. وترتب على العقوبات قطع العلاقات مع المصارف المراسلة، مما أدى إلى تجفيف قنوات التحويلات المالية الخارجية والتجارة الدولية عبر المصرف. هذا الانقطاع جرّد المؤسسة من ميزتها التنافسية وأفقدها ثقة كبار التجار والشركات.
ومن النظرة الأولى إلى البيانات المالية المعلنة تبدو الأرقام صلبة ومطمئنة. فالنقد المودع لدى البنك المركزي والموجودات كانا يغطيان الودائع بكفاءة عالية، كما تجاوزت نسب السيولة والتغطية المعايير المطلوب تحقيقها، مما يوحي ظاهرياً بأن المصرف بعيد كل البعد عن أي أزمة سيولة. لكنّ هذه الصورة السطحية تخفي تحتها تراجعاً هيكلياً ملموساً.

فالعام الماضي 2025، شهد انكماشاً متزامناً في إجمالي الموجودات والودائع والأنشطة التمويلية. وكانت الإشارة الأكثر خطورة هي انهيار صافي الربح بنسبة 87 بالمئة مقارنة بالعام السابق، وهو التناقض الصارخ الذي كشف عن هشاشة النموذج التشغيلي للمصرف، فالمؤسسة التي تعجز عن توليد الأرباح تبدأ تدريجياً باستنزاف رأس مالها مهما بلغت سيولتها.
وأمام تفاقم الانكشاف المالي وتراجع مؤشرات كفاية رأس المال والسيولة، واستناداً إلى أحكام قانون المصارف رقم 94 لسنة 2004 المعدل، تدخّل البنك المركزي بقرار وضع مصرف الطيف الإسلامي تحت الوصاية الإدارية والرقابية.
أزاح قرار الوصاية إدارة المصرف وجمّد صلاحيات مجلس إدارته، مع تكليف لجنة وصاية متخصصة بإدارة الأصول، وحصر الالتزامات، وتقييم الخيارات المتاحة، سواء عبر إعادة الهيكلة الشاملة أو المضي نحو التصفية؛ حمايةً لحقوق المودعين وضماناً لعدم انتقال أثر الانهيار إلى بقية أجزاء المنظومة المصرفية.
احتواء الذعر
في الثامن من أيلول 2026، أصدر البنك المركزي بياناً رسمياً سعى من خلاله إلى امتصاص حالة القلق السائدة، وتطمين المودعين والرأي العام بأن أموالهم ومستحقاتهم لدى مصرف الطيف الإسلامي مجابَة بغطاء رقابي كامل، وأكد البيان أن قرار فرض الوصاية ليس عقاباً أو تمهيداً لإفلاس المصرف بقدر ما هو إجراء رقابي وقائي، يراد منه وضع اليد على مقاليد الإدارة لحماية الحقوق وإعادة تنظيم استقرار العمليات المالية وفق الضوابط النافذة.
كما كشف البنك عن خطة عمل بالتنسيق مع الوصي المنتدب؛ لتعزيز سيولة المصرف وتنظيم عمليات السحب والوفاء بالالتزامات بصورة تدريجية مدروسة، مع وضع سلم أولويات رقابي يتصدره صرف رواتب الموظفين الموطنة رواتبهم لدى المصرف.

وكان الهدف المحوري من هذا البيان هو كبح التدافع المصرفي (Bank Run) ومنع المودعين من الاندفاع الجماعي لسحب أموالهم، مما قد يحوّل الأزمة من تعثرٍ قابل للإدارة إلى إفلاسٍ فعلي. كما هدف التدخل بشكل مباشر إلى تأمين البعد الاجتماعي عبر حماية شرائح الموظفين والمواطنين الموطنة رواتبهم، وضمان استمرار مستحقاتهم دون معوقات تشغيلية. إلى جانب ذلك سعى البنك المركزي من خلال هذا التطمين الصريح إلى منع العدوى النفسية من الانتقال إلى بقية المصارف الأهلية والإسلامية؛ حفاظاً على الاستقرار الكلي للقطاع المالي وتجنباً لتعرض أركانه لاهتزازات متتالية.
ثقة مأزومة
تفجرت أزمة مصرف الطيف الإسلامي في توقيت حرج لتضع النظام المصرفي العراقي أمام اختبار استثنائي. فالحدث لا يقع في بيئة مالية مستقرة، بل يصدم واقعاً يعاني أساساً من أزمة ثقة تاريخية مع المودعين، يثبتها تفشي ظاهرة الاكتناز النقدي خارج القطاع المصرفي.
وفي هذا السياق المعقد، لا يتوقف أثر الأزمة عند حدود الكيان المتعثر، بل يوجه ضربة مباشرة لجهود الشمول المالي والدفع الإلكتروني، حيث يعود المودع ليتعامل مع الحساب المصرفي كمعبر اضطراري مؤقت لتسلم مرتبه الشهري، بدلاً من كونه وعاءً آمناً للادخار واستثمار الأموال. كما تعمق هذه الأزمة الانقسام الهيكلي في السوق، عبر دفع الكتلة النقدية للفرار نحو المصارف الحكومية بحثاً عن الغطاء السيادي، مما يحرم المصارف الأهلية من بناء قاعدة أصول مستقرة.

وعلى الصعيد الدولي، يعزز تعثر مؤسسة مالية عراقية إضافية جراء ملفات الامتثال من حذر المصارف المراسلة، ليرفع كلفة التحويلات والتجارة الخارجية. وأخيراً، تضع الأزمة السلطة النقدية وصندوق ضمان الودائع تحت مجهر الاختبار العملي، إذ إن قدرتهما على إدارة عمليات السحب بمرونة وحماية حقوق المودعين ستحدد ما إذا كانت المنظومة قادرة فعلاً على ترميم جدار الثقة المائل، أم أن الأزمة ستكرس القناعة الشعبية بهشاشة أطر الحماية المصرفية.
في نهاية المطاف لا توجد أزمة مالية بلا ثمن، لكن الأزمات، على قسوتها، تظل الفرصة الأكثر صراحة لإعادة ضبط البوصلة واختبار جودة المصدات الهيكلية للنظام المصرفي. وما جرى مع مصرف الطيف الإسلامي لم يكن مجرد واقعة فردية لكيان مالي تعثرت خطواته، بل كان مرآة انعكست فيها التحديات التي يواجهها القطاع المصرفي العراقي بأكمله في رحلة تحوله نحو المعايير الدولية والامتثال الصارم.
كسب معركة الثقة في المرحلة القادمة يتطلب ما هو أبعد من الحلول الترقيعية، إذ يتطلب تحولاً جذرياً ينتقل بالعمل المصرفي من ثقافة الاعتماد على التعاملات السريعة وهوامش العملة، إلى نموذج تشغيلي صلب قائم على إدارة المخاطر، والشفافية المطلقة، وتنوع الخدمات الاستثمارية. فالوقاية المصرفية والالتزام بالحوكمة الدولية مهما بلغت أعباؤهما فإنها تبقى زهيدة ومجدية إذا ما قورنت بثمن الثقة.
تنشر المادة بالشراكة مع الشبكة العراقية للصحافة الاستقصائية “نيريج”.